Chase

- 875.00 Bewertungen
- 4,4
- Downloads
- 1.000.000+
Unsere Einschätzung zu Chase — Mobxio besuchen
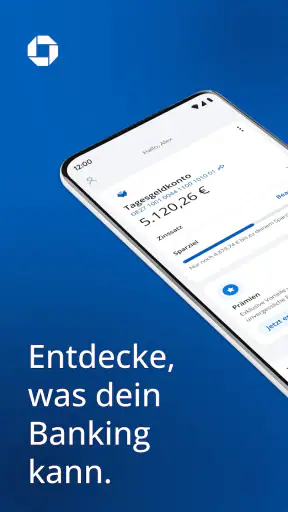
Bei Chase steht nicht das tägliche Bezahlen im Vordergrund, sondern das Sparen mit einem Tagesgeldkonto. Ich habe die App deshalb vor allem mit der Frage betrachtet, ob sie Geldreserven übersichtlich verwaltet und im Alltag schnell genug erreichbar macht. Mein Eindruck fällt grundsätzlich positiv aus: Die Anwendung wirkt fokussiert, kostenlos nutzbar und besonders für Menschen interessant, die ihr Erspartes getrennt vom normalen Girokonto aufbewahren möchten. Gleichzeitig ist genau diese Konzentration auch ihre wichtigste Grenze.
Chase gehört zur Kategorie der Finanz-Apps und wird von JPMorgan Chase entwickelt. Im Store wird sie mit dem Gedanken an Tagesgeld und attraktive Zinsen verbunden. Die App ist ab null Jahren freigegeben, kostet nichts und wurde am 27. April 2022 veröffentlicht. Mit der aktuellen Version 2.85.0 läuft sie auf Geräten ab iOS oder Android 9. Das macht sie auch für viele Nutzer mit nicht ganz neuen Smartphones zugänglich.
Wie sich Chase beim Sparen im Alltag schlägt
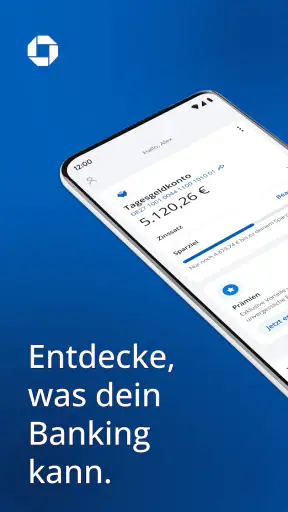
Mein wichtigster Eindruck nach der Nutzung: Chase versucht nicht, jede denkbare Finanzfunktion in eine einzige Oberfläche zu packen. Wer eine App für Budgetplanung, Wertpapierhandel, Versicherungen und ausführliche Haushaltsanalysen sucht, wird hier vermutlich nicht seine komplette Finanzzentrale finden. Für einen klar abgegrenzten Sparzweck ist die reduzierte Ausrichtung dagegen angenehm.
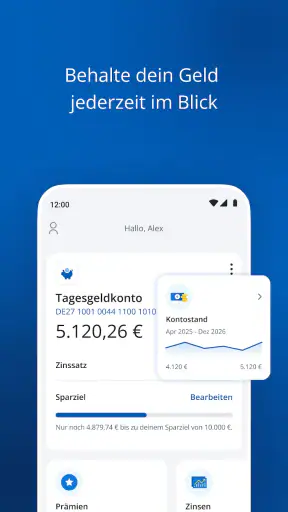
Das ist besonders dann hilfreich, wenn das Tagesgeld nicht ständig mit dem verfügbaren Girokontostand vermischt werden soll. Ich finde es psychologisch sinnvoll, Rücklagen an einem eigenen Ort zu sehen. Die App unterstützt damit eine einfache Trennung: Das Geld für Miete, Einkäufe und laufende Lastschriften bleibt im Alltag, während die Reserve einen eigenen Platz bekommt. Diese Trennung ersetzt zwar keinen ausgearbeiteten Sparplan, kann aber eine überraschend praktische Verhaltenshilfe sein.
Die Bewertung von 4,4 bei rund 122.000 Bewertungen zeigt, dass Chase bei vielen Nutzern gut ankommt. Außerdem wurde die App bereits über eine Million Mal installiert. Solche Werte beweisen nicht, dass jeder Ablauf perfekt ist, geben aber einen brauchbaren Hinweis darauf, dass die Anwendung nicht nur für eine kleine Gruppe von Testern interessant ist.
Der sinnvollste Einsatz: Rücklagen mit klarer Aufgabe
Ich würde Chase nicht als App für jeden einzelnen Euro verwenden, sondern für Geld mit einem konkreten Zweck. Denkbar sind etwa eine Reparaturrücklage, ein Urlaubskonto oder ein Puffer für unregelmäßige Jahresausgaben. Entscheidend ist, dass man den Betrag nicht täglich braucht, aber trotzdem nicht langfristig festlegen möchte.
Ein realistisches Beispiel: Ich richte am Monatsanfang meine laufenden Zahlungen über das normale Konto ein und verschiebe den Betrag, der für eine spätere Autoreparatur gedacht ist, gedanklich aus dem Alltag. Statt ihn auf dem Girokonto liegen zu lassen, behalte ich ihn über Chase als separate Reserve im Blick. Wenn die Reparatur tatsächlich ansteht, ist das Geld nicht in einem langfristigen Anlageprodukt gebunden. Diese Kombination aus Trennung und Verfügbarkeit ist der stärkste praktische Grund für die App.
Ein weiterer sinnvoller Ablauf ist die Nutzung als Zwischenstation. Wer eine größere Rechnung erst in einigen Wochen erwartet, kann das Geld bis dahin getrennt aufbewahren, statt es versehentlich für spontane Ausgaben einzuplanen. Das funktioniert allerdings nur, wenn man regelmäßig prüft, ob der Betrag noch zum geplanten Termin passt. Eine App nimmt einem die finanzielle Organisation nicht vollständig ab.
Was die Oberfläche für Einsteiger angenehm macht
Bei Finanz-Apps ist weniger manchmal tatsächlich mehr. Eine überladene Startseite mit Aktienkursen, Kreditangeboten, Versicherungen und Bonusprogrammen lenkt vom eigentlichen Ziel ab. Chase wirkt in meinem Nutzungseindruck eher wie ein Werkzeug für eine konkrete Aufgabe: Geld ablegen, den Überblick behalten und bei Bedarf wieder darauf zugreifen.
Gerade Einsteiger profitieren von dieser klaren gedanklichen Struktur. Wer zum ersten Mal ein Tagesgeldkonto nutzt, muss nicht sofort mit Anlageklassen oder komplizierten Sparstrategien umgehen. Ich würde neuen Nutzern trotzdem empfehlen, vor dem ersten größeren Transfer festzulegen, wofür das Geld gedacht ist. Ohne diese persönliche Regel kann auch ein separates Konto zu einem bloßen Zwischenlager werden, dessen Zweck nach einigen Monaten unklar ist.
Praktisch ist außerdem, dass die App kostenlos angeboten wird. Das senkt die Einstiegshürde, vor allem für Menschen, die zunächst nur einen kleinen Notgroschen aufbauen möchten. Kostenlos bedeutet für mich aber nicht automatisch, dass die Anwendung für jede finanzielle Situation optimal ist. Bei einem Tagesgeldkonto zählt neben der Bedienung auch, wie gut Zinssatz, Verfügbarkeit und persönliche Bankbeziehungen zusammenpassen.
Die Zinsen sind ein guter Anlass, aber kein alleiniger Entscheidungsgrund
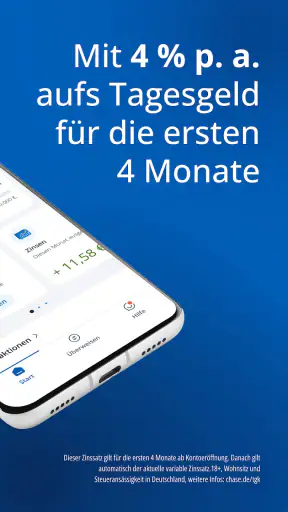
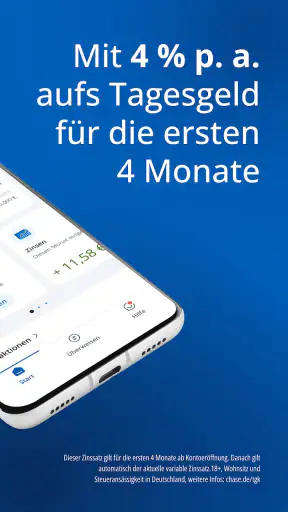
Der Hinweis auf starke Zinsen macht Chase zunächst interessant. Bei Tagesgeld sollte man sich jedoch nicht von einem einzelnen Werbeversprechen leiten lassen. Ich würde vor der Nutzung prüfen, welche Bedingungen aktuell gelten, wie lange ein Zinssatz maßgeblich ist und ob die eigene Sparsumme in die vorgesehenen Rahmenbedingungen passt. Diese Prüfung gehört für mich genauso zur Entscheidung wie die Frage, ob die App übersichtlich aussieht.
Der Grund ist einfach: Ein kleiner Zinsunterschied kann bei einer überschaubaren Reserve weniger ins Gewicht fallen als eine umständliche Bedienung oder eine schlechte persönliche Trennung der Konten. Bei größeren Rücklagen wird der Zinssatz wichtiger, aber auch dann sollte man nicht nur auf den ersten Eindruck schauen. Chase ist am überzeugendsten, wenn die App zugleich gut zum eigenen Sparverhalten und zum gewünschten Zugriff passt.
Ich sehe hier einen nützlichen Trade-off: Eine unkomplizierte Tagesgeldlösung kann im Alltag besser funktionieren als ein theoretisch attraktiveres Angebot, das man selten kontrolliert oder dessen Bedingungen man nicht versteht. Umgekehrt ist Chase nicht automatisch die beste Wahl, nur weil die Zinsen im Mittelpunkt stehen. Wer regelmäßig Konditionen vergleicht, sollte die App als eine Option unter mehreren betrachten.
Die wichtigste Schwäche: Der Fokus kann sich wie eine Begrenzung anfühlen
Meine größte Einschränkung betrifft nicht die Grundidee, sondern den begrenzten Anwendungsbereich. Wer seine komplette finanzielle Planung an einem Ort erledigen möchte, braucht wahrscheinlich weitere Werkzeuge. Für eine detaillierte Haushaltsrechnung, die Ausgaben aus mehreren Banken zusammenführt, ist eine spezialisierte Budget-App möglicherweise geeigneter. Wer Geld langfristig vermehren möchte, sollte eher ein passendes Anlagekonto prüfen. Chase ersetzt diese Lösungen nicht einfach durch ein Tagesgeldkonto.
Auch für den täglichen Zahlungsverkehr würde ich die App nicht automatisch als erste Wahl empfehlen. Wenn ich häufig Überweisungen, Lastschriften, Kartenzahlungen und gemeinsame Haushaltsausgaben verwalten möchte, ist ein vollwertiges Girokonto die passendere Basis. Chase überzeugt in meinem Urteil gerade dann, wenn man es nicht mit Aufgaben überlädt, für die ein anderes Finanzprodukt entwickelt wurde.
Eine zweite mögliche Reibung entsteht durch die mentale Trennung der Geldtöpfe. Sie hilft beim Sparen, kann aber unübersichtlich werden, wenn man mehrere Rücklagen ohne klare Bezeichnungen oder Regeln anlegt. Ich würde deshalb vor jeder Einzahlung eine einfache Notiz führen: Zweck, Zielbetrag und ungefährer Zeitpunkt der Verwendung. Das klingt banal, verhindert aber, dass die Reserve später versehentlich als frei verfügbares Geld betrachtet wird.
Wer sein Geld sehr häufig verschieben muss, sollte außerdem den eigenen Ablauf testen, bevor der gesamte Notgroschen umzieht. Für eine Reserve, die nur selten gebraucht wird, ist ein Tagesgeldkonto naheliegend. Für Geld, das morgen für eine Rechnung benötigt werden könnte, zählt dagegen die konkrete Zugänglichkeit stärker als ein möglicher Zinsvorteil. Die beste Nutzung von Chase beginnt deshalb mit der Frage, wie schnell ich das Geld wirklich brauche.
Für wen ich Chase empfehlen würde
Ich halte die App besonders für Nutzer geeignet, die bisher ihre Rücklagen auf dem Girokonto liegen lassen und dadurch den Überblick verlieren. Auch Menschen, die erstmals ein Tagesgeldkonto ausprobieren möchten, dürften mit der klaren Ausrichtung gut zurechtkommen. Die kostenlose Nutzung macht es leichter, ohne zusätzliche laufende Kosten einen eigenen Sparbereich aufzubauen.
Gut passt Chase außerdem zu Personen, die eine Reserve bewusst vom täglichen Geld trennen wollen, aber keine langfristige Bindung suchen. Dazu gehören etwa Berufseinsteiger, Familien mit einem Reparaturpuffer oder Nutzer, die regelmäßig für eine größere, absehbare Ausgabe sparen. In all diesen Fällen ist die App weniger ein umfassendes Finanzsystem als ein sauberer Aufbewahrungsort für Geld mit einem Plan.
Ich würde sie auch jemandem empfehlen, der lieber eine einzelne, verständliche Aufgabe erledigt, statt sich durch viele Finanzfunktionen zu arbeiten. Die App kann dabei helfen, einen Sparrhythmus konsequenter einzuhalten. Der eigentliche Fortschritt entsteht aber nicht durch das Installieren, sondern durch regelmäßige Einzahlungen und eine realistische Zielsetzung.
Wann eine andere Lösung besser passt
Wer bereits ein Girokonto mit gut integrierter Tagesgeldfunktion besitzt und alles in einer Banking-App sehen möchte, sollte zunächst prüfen, ob ein zusätzlicher Anbieter den Aufwand wert ist. Die zentrale Frage ist dann nicht nur der Zinssatz, sondern auch, ob zwei Apps und getrennte Kontostrukturen den persönlichen Alltag vereinfachen oder komplizierter machen.
Für Anleger mit langfristigem Horizont ist Chase ebenfalls nicht die erste Adresse. Geld, das über viele Jahre nicht benötigt wird, wird normalerweise nach anderen Kriterien beurteilt als ein kurzfristiger Notgroschen. Hier sind Anlageprodukte mit einem passenden Risiko- und Zeithorizont die naheliegendere Vergleichsgruppe. Ich würde niemals eine Tagesgeld-App als Ersatz für eine persönliche Anlageentscheidung behandeln.
Auch Familien, die ein gemeinsames Haushaltskonto mit mehreren Nutzern und umfangreichen Zahlungsfunktionen suchen, sollten genauer hinschauen. Chase kann für eine klar definierte Rücklage sinnvoll sein, aber ein gemeinsamer Finanzalltag verlangt oft mehr als eine Sparlösung. In diesem Fall ist ein Konto mit passenden Zugriffs- und Zahlungsabläufen wahrscheinlich wichtiger als eine isolierte Zinsbetrachtung.
Mein praktischer Einrichtungs- und Nutzungsansatz
Ich würde nach der Installation nicht sofort den maximal möglichen Betrag übertragen. Besser ist ein kleiner Test: zunächst einen überschaubaren Teil der geplanten Reserve verschieben, die Anzeige prüfen und den eigenen Zugriff im Alltag nachvollziehen. So merkt man früh, ob die Kontentrennung zum persönlichen Umgang mit Geld passt. Erst danach würde ich den Betrag schrittweise erhöhen.
Als Nächstes würde ich eine feste monatliche Routine einrichten. Der beste Zeitpunkt ist für mich kurz nach dem Geldeingang, nicht erst am Monatsende. Dann wird die Rücklage wie eine geplante Ausgabe behandelt. Gleichzeitig sollte auf dem Girokonto genug für Miete, Verträge und unvorhergesehene Abbuchungen bleiben. Ein zu aggressiver Transfer macht das Sparen nicht erfolgreicher, wenn man kurz darauf Geld zurückholen muss.
Für die jährliche Kontrolle würde ich drei Dinge nebeneinanderlegen: den aktuellen Zinssatz, den geplanten Verwendungszeitpunkt und die notwendige Verfügbarkeit. Wenn sich einer dieser Punkte verändert, kann eine andere Lösung sinnvoller werden. Dieser Check ist ein konkreter Vorteil gegenüber dem bloßen Liegenlassen von Geld, weil er verhindert, dass man eine einmal getroffene Entscheidung dauerhaft ungeprüft übernimmt.
Ein eher unterschätzter Nutzen liegt für mich in der bewussten Verzögerung spontaner Ausgaben. Wenn das Geld nicht direkt auf dem alltäglichen Konto sichtbar ist, entsteht eine kleine Denkpause vor dem Kauf. Das ist kein technisches Extra, sondern ein Verhaltensvorteil. Er funktioniert allerdings nur, wenn die Trennung nicht dazu führt, dass man den Kontostand der Reserve komplett vergisst.
Sicherheit, Vertrauen und die Rolle des Entwicklers
Dass JPMorgan Chase hinter der Anwendung steht, dürfte für viele Nutzer ein wichtiger Vertrauensfaktor sein. Bei einer Finanz-App ist das nachvollziehbar: Man möchte sein Geld nicht in einer völlig unbekannten Umgebung verwalten. Trotzdem sollte ein bekannter Entwickler nicht dazu führen, dass man Zugangsdaten, Benachrichtigungen und Kontobewegungen weniger aufmerksam prüft.
Ich empfehle, die App nur auf einem geschützten Gerät zu verwenden und Aktualisierungen nicht unnötig aufzuschieben. Die aktuelle Version 2.85.0 zeigt, dass die Anwendung weiter gepflegt wird. Für mich ist das ein gutes Zeichen für die technische Weiterentwicklung, aber kein Grund, grundlegende Vorsicht beim mobilen Banking aufzugeben.
Die Altersfreigabe ab null Jahren beschreibt die Inhalte der App und ist nicht dasselbe wie eine Empfehlung, ein Kind solle selbstständig Finanzentscheidungen treffen. Erwachsene sollten Kontozugänge und Geldbewegungen weiterhin eigenverantwortlich verwalten. Gerade bei einer Spar-App ist es sinnvoll, den Zugang nicht leichtfertig auf gemeinsam genutzten Geräten offen zu lassen.
Mein Urteil nach dem Vergleich mit üblichen Alternativen
Im Vergleich zu einem klassischen Girokonto punktet Chase durch die klare Trennung der Rücklagen und den Fokus auf Tagesgeld. Das Girokonto bleibt beim Bezahlen und für regelmäßige Buchungen überlegen. Im Vergleich zu einer umfassenden Haushalts-App ist Chase weniger vielseitig, dafür vermutlich leichter auf einen konkreten Sparzweck auszurichten. Gegenüber langfristigen Anlageangeboten bietet die Tagesgeldidee den Vorteil einer kurzfristigeren Reserve, aber nicht denselben Zweck für langfristigen Vermögensaufbau.
Diese Einordnung ist entscheidend, weil Chase nicht in jeder Vergleichskategorie gewinnen muss. Die App ist dann stark, wenn ich einen einfachen, verzinsten Parkplatz für Geld suche und meine täglichen Zahlungen getrennt halten möchte. Sie verliert an Attraktivität, sobald ich eine vollständige Finanzanalyse, gemeinsames Haushaltsmanagement oder eine langfristige Anlagestrategie erwarte.
Mein klares Fazit lautet deshalb: Chase ist eine überzeugende, kostenlose Option für eine fokussierte Tagesgeldreserve, besonders für Einsteiger und für Nutzer, die ihr Spargeld bewusst aus dem Girokonto herauslösen möchten. Die gute Bewertung und die große Zahl an Installationen passen zu diesem zugänglichen Eindruck. Ich würde die App einem Freund empfehlen, wenn er einen Notgroschen oder ein konkretes Sparziel übersichtlich parken will.
Ich würde aber ebenso deutlich sagen, wann ich abraten würde: Wer alles über eine einzige Banking-Oberfläche erledigen möchte, häufig auf Geld zugreift oder ein umfassendes Finanz- und Anlagewerkzeug sucht, sollte eine andere Lösung als Hauptsystem wählen. Chase ist am besten, wenn Einfachheit nicht als Mangel, sondern als bewusst gewählte Grenze verstanden wird. Für genau diesen Zweck erfüllt die App ihren Job in meinem Urteil sehr ordentlich.
Die besten Seiten von Chase
Wissenswertes zu Chase
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
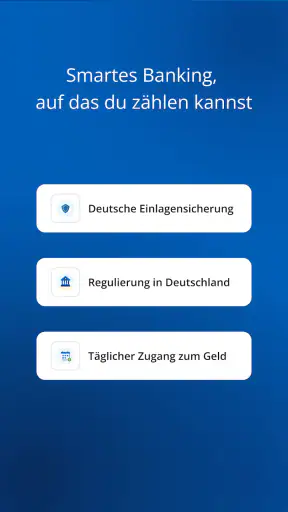
Chase-FAQ
Was ist Chase und wofür kann ich die App verwenden?
Chase ist eine Banking-App, mit der Nutzer ihre Finanzgeschäfte digital verwalten können. Je nach Land und angebotener Version lassen sich beispielsweise Kontostände prüfen, Überweisungen durchführen, Karten verwalten, Umsätze kontrollieren und Benachrichtigungen aktivieren. Vor dem Download sollte man allerdings prüfen, ob die App im eigenen Land verfügbar ist und welche Chase-Produkte tatsächlich unterstützt werden.
Ist Chase kostenlos und welche Gebühren können anfallen?
Der Download von Chase ist in der Regel kostenlos. Trotzdem können bei der Nutzung bestimmte Kosten entstehen, etwa für ausgewählte Kontomodelle, internationale Transaktionen, Bargeldabhebungen, Fremdwährungszahlungen oder zusätzliche Dienstleistungen. Die konkreten Gebühren hängen vom jeweiligen Land, Konto und Produkt ab. Deshalb empfiehlt es sich, vor der Registrierung das aktuelle Preis- und Leistungsverzeichnis aufmerksam zu lesen.
Wie sicher ist die Chase-App?
Chase verwendet üblicherweise mehrere Sicherheitsmaßnahmen, um Konten und persönliche Daten zu schützen. Dazu können eine Anmeldung mit Passwort, biometrische Entsperrung, Sicherheitscodes, Geräteerkennung und Echtzeit-Benachrichtigungen gehören. Dennoch bleibt der Nutzer für den Schutz seines Smartphones verantwortlich. Die App sollte nur aus offiziellen Stores installiert werden, und Zugangsdaten oder Bestätigungscodes dürfen niemals weitergegeben werden.
Welche Voraussetzungen gelten für die Registrierung bei Chase?
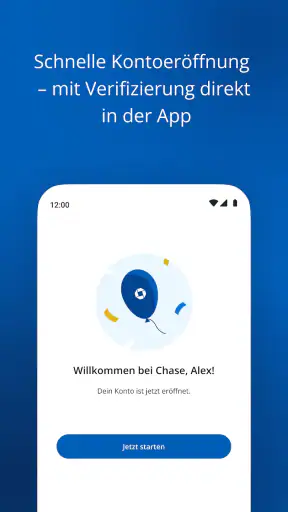
Für die Registrierung benötigen Nutzer normalerweise ein kompatibles Smartphone, eine stabile Internetverbindung, eine gültige E-Mail-Adresse oder Mobilfunknummer sowie persönliche Identifikationsdaten. Je nach Land und Kontoart kann zusätzlich eine Identitätsprüfung erforderlich sein. Nicht jeder Nutzer ist automatisch zugelassen; Wohnsitz, Alter, bestehende Produkte und lokale rechtliche Voraussetzungen können die Verfügbarkeit beeinflussen.
Funktioniert Chase auch im Ausland oder ohne Internetverbindung?
Viele grundlegende Funktionen von Chase setzen eine aktive Internetverbindung voraus, da Kontoinformationen und Sicherheitsprüfungen online aktualisiert werden. Karten können je nach Produkt auch im Ausland verwendet werden, wobei mögliche Fremdwährungsgebühren und regionale Einschränkungen zu beachten sind. Vor einer Reise sollten Nutzer ihre Kontaktdaten prüfen, Benachrichtigungen aktivieren und sich über internationale Nutzung sowie Notfall-Support informieren.